01Mehr Wert statt nur mehr Brutto
Dem Finanzamt wäre eine normale Gehaltserhöhung lieber.
Wertschätzung, die sich rechnen kann.
02Einfach gerechnet · Modellbeispiel
400 € mehr.
Was kommt an?
Zusätzlich pro Monat
Klassische Gehaltserhöhung
400 € mehr Brutto
224 €
zusätzliches Nettogehalt im Modell
Arbeitnehmer-Sozialabgaben− 80 €
Angenommene zusätzliche Steuer− 96 €
56 % Netto · 20 % Sozialabgaben · 24 % Steuer
Arbeitgeberkosten*484 €
Passendes Familienpaket
400 € zusätzliche Benefits
400 €
zweckgebundener Gegenwert im Modell
kein frei verfügbares Nettogehalt
Kita + Sachgutschein + Jobticket400 €
Lohnsteuer / Sozialabgaben**0 €
100 % für die vorgesehenen Leistungen
Arbeitgeberkosten*400 €
84 €
weniger Arbeitgeberkosten pro Monat
1.008 € im Jahr in dieser Modellrechnung
* Ohne Umlagen, Unfallversicherung
und Anbieter- oder Verwaltungskosten.
Rechenannahmen: 21 % Arbeitgeber-Sozialabgaben, 20 % Arbeitnehmer-Sozialabgaben und 96 € zusätzliche Steuer. Keine individuelle Lohnabrechnung; tatsächliche Werte hängen unter anderem von Einkommen, Steuermerkmalen, Krankenkasse und Beitragsgrenzen ab.
03So könnte es im Alltag aussehen
Für die Familie.
Für jeden Tag.
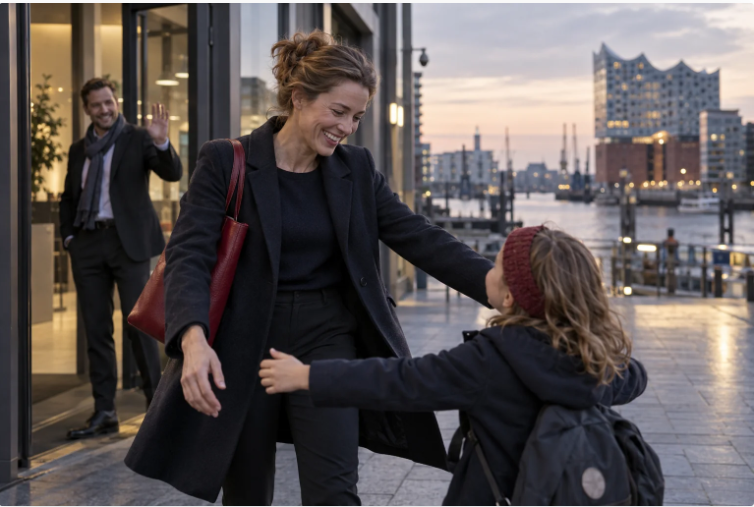
Ein Familienvater mit zwei noch nicht schulpflichtigen Kindern trägt monatlich 850 € förderfähige Kita-Kosten und 63 € förderfähige Ticketkosten. Sein Arbeitgeber unterstützt genau dort.
Beispiel: ein Mitarbeiter, eine FamilieLeistungen zusätzlich zum bestehenden Gehalt.
Ein Budget wird zu spürbarer Unterstützung. Welche Bausteine passen, entscheidet die Lebenssituation.
Benefits für dein Team besprechen ↗
Kita-ZuschussNachgewiesene, förderfähige Betreuungskosten.
287 €
SachgutscheinZulässiger Sachbezug; insgesamt max. 50 € im Monat.
50 €
Jobticket-ZuschussTatsächliche, förderfähige Fahrkartenkosten.
63 €
Familienpaket pro Monat4.800 € zweckgebundener Gegenwert im Jahr.
400 €
Voraussetzungen, Rechenannahmen & Quellen
** Das Paket ist nur bei erfüllten gesetzlichen Voraussetzungen steuer- und sozialabgabenfrei. Alle Leistungen werden zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt; das Modell ersetzt kein bestehendes Gehalt und keine bereits vereinbarte Gehaltserhöhung. Der Kita-Zuschuss betrifft nicht schulpflichtige Kinder in begünstigten Einrichtungen und darf die nachgewiesenen förderfähigen Kosten nicht übersteigen. Keine doppelte Erstattung derselben Kosten.
Für Gutscheine gelten die gesetzlichen Sachbezugskriterien sowie die 50-€-Freigrenze für die Summe der hierunter fallenden monatlichen Sachbezüge. Das Jobticket muss die Voraussetzungen des § 3 Nr. 15 EStG erfüllen; steuerfreie Zuschüsse mindern grundsätzlich die Entfernungspauschale. Erstattete Kita-Kosten sind bei der steuerlichen Berücksichtigung eigener Betreuungskosten zu beachten.
Die Gehaltsseite verwendet bewusst vereinfachte Rechenannahmen, keine Tarifberechnung für einen bestimmten Familienvater. Benefits sind zweckgebunden und erhöhen grundsätzlich nicht das sozialversicherungspflichtige Gehalt; damit entstehen hieraus keine entsprechenden zusätzlichen Renten- oder Entgeltersatzansprüche. Anbieter-, Verwaltungs- und weitere Lohnnebenkosten sind nicht eingerechnet. Stand: Oktober 2026.
Idee inspiriert durch den Probonio-Webinar-Flyer „Dem Finanzamt wäre eine normale Gehaltserhöhung lieber“. Die hier gezeigte Rechnung und Gestaltung wurden eigenständig für ROCKET HR erstellt.
§ 3 EStG: Kita & Jobticket§ 8 EStG: Sachbezug§ 1 SvEV: Beitragsfreiheit
 DER MENSCH HINTER DER ROLLE